L'assurance sur mesure des commerces et du CHR
Protégez votre établissement, votre activité et vos équipes avec un courtier qui connaît les contraintes de votre métier.
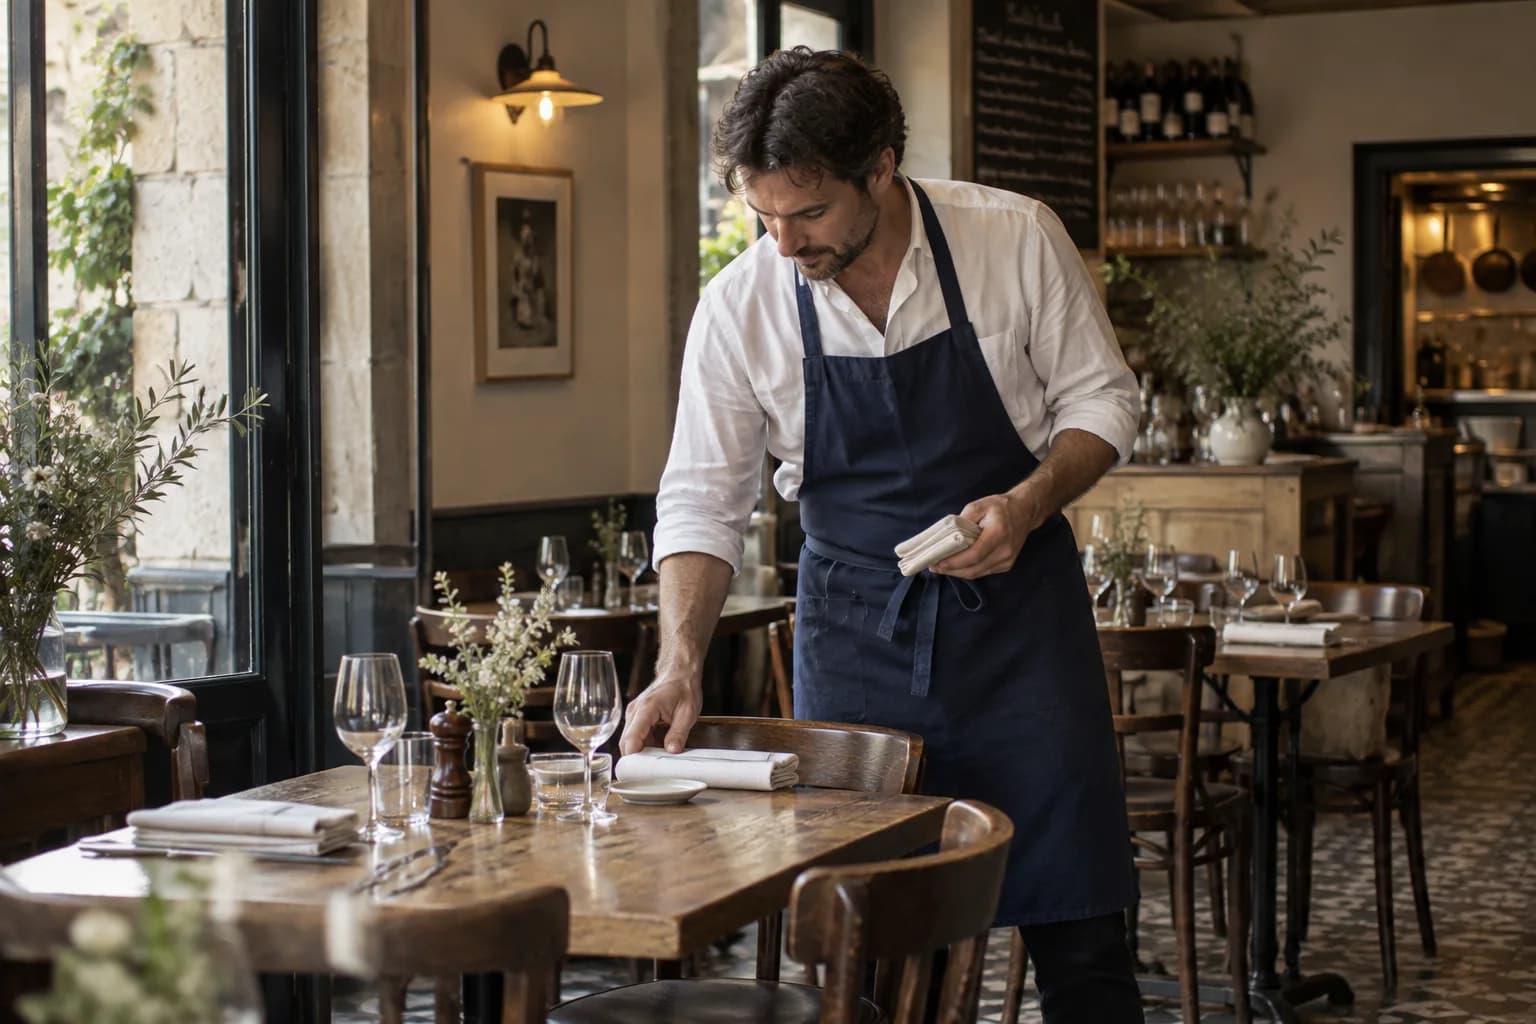
L'assurance des commerces et des métiers de l'hospitalité
L’assurance des locaux commerciaux et des fonds de commerce est la spécialité historique du cabinet : nous accompagnons commerçants et exploitants de l’achat du fonds à sa transmission.
Commerces de proximité, cafés, hôtels et restaurants partagent des risques très concrets : incendie, dégât des eaux, vol, bris de matériel, intoxication alimentaire et, surtout, l'arrêt brutal de l'activité après un sinistre.
Nous examinons vos locaux, votre matériel, vos stocks et les conséquences d’une interruption d’activité pour définir les garanties à négocier.
Courtier indépendant
Nous sollicitons les assureurs pertinents pour votre activité.
Couverture sur mesure
Des garanties ajustées à votre exposition réelle.
Étude personnalisée
Des besoins analysés et un devis clair.
Gestion des sinistres
Une aide pour déclarer le sinistre et suivre la réponse de l’assureur.
Vos garanties essentielles
Des couvertures modulables, sélectionnées et négociées selon votre exposition réelle aux risques.
- Multirisque professionnelleincendie, dégâts des eaux, vol, bris de glace
- Perte d'exploitation après sinistre
- Responsabilité civile exploitation et produitsintoxication alimentaire
- Matériel, mobilier, marchandises et stock
- Protection juridique professionnelle
- Prévoyance et santé du dirigeant et des salariés
Chaque garantie s’entend avec ses plafonds, franchises et exclusions : nous les détaillons dans la proposition que nous vous remettons.
Des garanties pensées pour votre réalité
Dommages aux biens
Locaux, agencement, équipements et stocks protégés contre incendie, dégâts des eaux et vol.
Perte d'exploitation
Compensation de la perte de marge brute après un événement garanti, selon les conditions du contrat.
RC & risque alimentaire
Couverture des dommages causés aux clients, y compris l'intoxication alimentaire.
Protection juridique
Défense de vos intérêts face à un tiers, un fournisseur ou un salarié.
Salariés & dirigeant
Mutuelle collective, prévoyance et garanties pour vous et vos équipes.
Responsabilité dirigeant
Protection de votre patrimoine personnel dans l'exercice de vos fonctions.
Conçue pour tous les commerces et métiers de l'accueil
Préparer votre échange
Votre métier, dans le détail.
- Activité, adresse et surface des locaux
- Valeur du matériel et des stocks
- Chiffre d’affaires et périodes d’ouverture
- Bail et garanties actuelles
Les questions avant de commencer.
J’ouvre un second établissement : par où commencer ?
Préparez l’adresse, l’activité et les valeurs à assurer pour chaque site. Précisez ce qui est commun aux établissements et ce qui change : équipements, stocks ou horaires.
Puis-je préparer une étude avec un contrat existant ?
Oui. Réunissez les conditions particulières et les informations qui ont changé depuis la souscription. Préparez aussi les questions que vous souhaitez examiner avec le cabinet.
Que se passe-t-il après ma demande ?
Vous recevez une référence de suivi, et la demande arrive directement au service concerné. Un conseiller vous répond sous un jour ouvré, ou dans la journée si c’est urgent.
Ce qu’on nous demande le plus souvent
Qu’est-ce qu’une multirisque CHR ?
Un contrat conçu pour les cafés, hôtels et restaurants : il réunit les dommages aux locaux et au matériel (incendie, dégâts des eaux, vol, bris de glace), la perte de marchandises après une panne du froid, la responsabilité civile envers les clients et la perte d’exploitation. Il se choisit d’après la cuisine, l’extraction, les horaires et la terrasse.
La perte d’exploitation est-elle comprise dans une multirisque professionnelle ?
Pas automatiquement. C’est une garantie à part, qui compense la marge perdue pendant l’arrêt d’activité après un sinistre garanti. Sa durée d’indemnisation et sa base de calcul figurent au contrat : nous les vérifions à partir de vos comptes, parce qu’une durée trop courte laisse l’essentiel à votre charge.
Le vol du stock et du fonds de caisse est-il couvert ?
Le vol se garantit séparément, avec des plafonds distincts pour les marchandises, le matériel et les espèces. Les contrats imposent presque toujours des moyens de protection : serrures, rideau, alarme ou coffre. S’ils ne sont pas respectés le jour du sinistre, l’indemnité peut être réduite.
Un restaurant a-t-il besoin d’une garantie pour l’intoxication alimentaire ?
La responsabilité civile professionnelle répond des dommages causés aux clients, l’intoxication alimentaire comprise, à condition que l’activité de restauration soit déclarée. Les contrats des métiers du CHR ajoutent souvent la perte de marchandises après une panne du froid, qui est une autre garantie.
Que faire si je change d’activité ou si j’ouvre un second établissement ?
Les deux se déclarent à l’assureur : le contrat est établi sur les activités et les adresses déclarées. Une activité nouvelle non déclarée peut faire tomber la garantie au moment du sinistre. La déclaration se fait par avenant, avant le changement quand c’est possible.
À lire ensuite
- J’ouvre un restaurantLes étapes d’assurance entre la signature du bail et le premier service.Ouvrir
- Multirisque professionnelleLocaux, matériel, stocks et perte d’exploitation, garantie par garantie.Ouvrir
- Cafés, hôtels, restaurants : les garantiesCe qu’un contrat CHR doit couvrir, et les pièges fréquents.Ouvrir
Une étude pour votre établissement
Préparez votre demande d'étude sans engagement, ou appelez le cabinet pour échanger directement avec un courtier.